

2大固定費の見直しを!定年前の“助走期間”に妻がやるべきこと
「長年、家計相談を受ける中で、思うようにお金を貯められなくなったという50代が増えている」というのは、ファイナンシャル・プランナーの深田晶恵さん。
「税金や社会保険料がアップしているので、手取り収入は年々減少の一途をたどっています。さらに、長引く超低金利により、銀行にお金を預けても利息でお金を増やすことができなくなっています。そこにきて結婚、子どもを産む年齢が遅くなってきているので、60代になってもまだローンの返済が終わらない、という人が意外に多いのです」(深田さん・以下同)
高年齢者雇用安定法が改正された’13年以降は、会社員は60歳を過ぎても働くのが当たり前になってきたが、その実情はあまり認知されていないことも。
「60歳以降、再雇用で働く男性は増えていますが、妻の側は、収入が大幅にダウンするとは思っていないケースも多く見られます。中には現役時代と同じ給与水準だと勘違いしており、振り込まれた給料の額があまりにも少ないので、あわててしまったという話も。会社員である夫の定年後、収入が激減することを知らないで、現役世代と同じ生活を続けていると、老後破綻に陥ってしまいます」
そこで、まず1カ月の「支出」を書き出してみよう。収入に対する不足分から計算すると、老後資金の目安がわかる。
■老後資金の目安の計算
年金生活の毎年の予想赤字額×25年分(65〜90歳)+500万〜1,000万円(住宅の修繕費、病気の治療にかかる費用、車の買い換え費用など)=老後資金の目安
(例)年間赤字額が70万円、特別支出を1,000万円の場合
70万円×25年分+特別支出1,000万円=老後資金の目標額2,750万円
たとえば、65歳以降、月々の生活費が5万円の赤字だとすると、1年間で60万円、90歳まで生きたとすると、25年分で1,500万円が必要となる。この金額に、住宅のリフォーム代や病気の治療代など「特別支出」を500万〜1,000万円追加すると、老後資金はだいたい2,000万〜2,500万円かかるというように、必要な金額が見えてくる。
「50代のうちにやっておくことは、家計を徹底的に見直し、少しでも多く貯蓄を増やすこと。特に、お子さんが社会人になったころの50代後半は、教育費がかからなくなるので“最後の貯めどき”です!」
60歳前の“助走期間”に「やっておくべきこと」は次の4つ。
【1】夫の退職金の額を把握する
お金の話はほとんどしない、という夫婦も多いが、そもそも退職金の金額がわからなければ、老後のライフプランは立てられない。すぐにでも会社で聞いてもらうように頼もう。
【2】妻もパートで働く
妻がパートに出て稼ぐ際は、妻の収入は妻名義の通帳に入金して、そのまま貯めるようにしよう。貯金額を目にすることが、モチベーションにもつながるという。
ただし、頑張ったからといって、自分へのご褒美のあげすぎは禁物。
「買い物が全部ダメということではありませんが、今の50代は若いころにバブルを経験した世代なので注意が必要です」
【3】2大固定費を見直す
「生命保険と通信費の“2大固定費”は徹底的に見直しを。子どもの独立後は、生命保険はほとんど必要ありませんし、通信費はスマホを格安SIMの契約に替えるだけで、かなり減額できます。コストカットの目標は年間50万円です」
【4】夫と老後について話し合う
「会社によっては、定年間際になると、ライフプランセミナーが開催されることも。そこでもらった資料を見ながら、『お互い、いつまで働くのか、リフォームや車の買い換えはいつにするのか』などについて夫婦で話し合っておくことをお勧めします」
もちろん、低金利だからといって、貯まったお金をむやみに投資にまわすのはNG。素人の運用は事故のもとにもなりかねない。
提供元の記事
提供:

関連リンク
-

new
兵庫・淡路島「海の舎」 毎年好評のクリスマス公演が今年も開幕!ミュージカル&オペラナイト『34丁目の奇跡』11月6日より開催
-
new
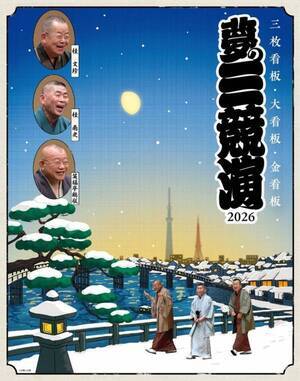
東京公演10回目!年末に上方落語界のトップスター 桂文珍・桂南光・笑福亭鶴瓶が集結する至高の三人会!『夢の三競演2026~三枚看板・大看板・金看板~』を開催
-
new
メッツァ×国連UNHCR協会 昨年に続き2回目のコラボ!ムーミンバレーパークとメッツァビレッジで難民支援チャリティーイベントを開催
-
new
太田プロ、YouTuber・ヴァンビの退所を発表「面会で協議した結果、本人からの申し出もあり」逮捕報道受け…騒動を改めて謝罪
-
new
未経験で入社した若手社員2名が「ながさき伐木チャンピオンシップ2026」に出場。