

Vol.1 プロが指摘! 住宅ローンが今、本当にチャンスな理由
■10年固定金利で借りるなら、どこの銀行がおすすめ?
では、どこの金融機関で住宅ローンを借りるのがよいのだろうか?
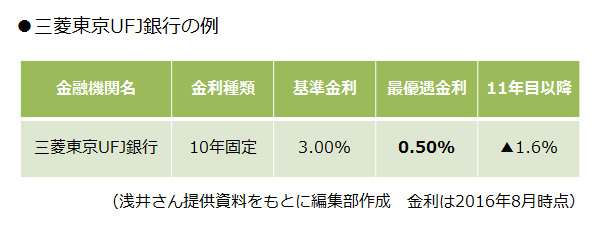
「三菱東京UFJ銀行が、勝負をかけてきましたね。10年固定で金利0.5%です。11年目以降も、そのときの基準金利から1.6%引いてもらえます」(浅井さん)
■長期間の固定金利なら…
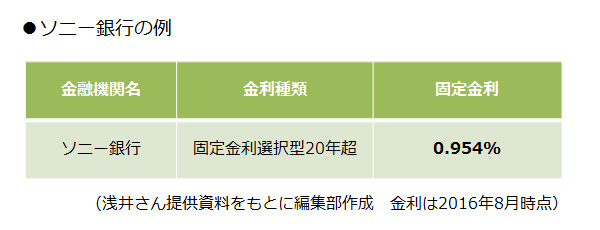
「長期間の固定金利が希望ならば、ソニー銀行に注目です。20年超の返済期間はすべて0.954%。ソニー銀行は手数料が安く、保証料も不要ですので、0.954%は実質金利です。この夏、最も魅力的な住宅ローンと言えるでしょう」(浅井さん)
ただし、ソニー銀行は、自己資金が10%未満の場合や、借り換えで利用する場合は、金利が若干高くなる(+0.05%)。また、ローン実行までに通常は1ヶ月半ほど時間がかかるため、新規で物件を取得する場合は、そこがネックとなるだろう。
けれども、借り換えであれば時間的な問題はない。
「昨年、一昨年借りた人でも、これだけ金利が下がっているのですから、固定金利型を中心に、借り換え効果がある人は、たくさんいると思います」(浅井さん)
■金利が0.3%~0.5%下がるなら、借り換え効果が出る可能性も!
一般的には、現在と借り換え後のローンの金利差が1%以上あれば借り換え効果が期待できると言われている。しかし、ローンがまだたくさん残っていて、残りの返済期間も長い場合は「0.3%~0.5%」の金利差でも十分なメリットが期待できるだろう。
●「0.3%~0.5%」の金利差でも借り換え効果が出る住宅ローンの目安
1.ローンの残高が2,000万円程度以上ある
2.残りの返済期間が20年以上ある
1.ローンの残高が2,000万円程度以上ある
2.残りの返済期間が20年以上ある
これよりもローン残高が少なく、返済期間が短い場合は、もう少し金利差がほしいが、それでも借り換え効果が出る人は多いだろう。
この記事を読んで「これだけ金利が低いなら、マイホームの購入を検当してみようかな?」と、少しでも思った人は次回の記事もぜひ読んでほしい。
次回は、「住宅購入で失敗しないための最大の秘訣」です。
- 1
- 2


関連リンク
-
「リセールでお得になるんだよ?」私が必死に節約する横で2年連続最新スマホに買い替えた夫。さらに浪費はこれだけにとどまらず…
-
new
有村架純、“連絡先全消去”の真相を明かす「連絡先も写真も…そのたびにリセット」 “おちゃめな素顔”を赤裸々トーク
-
義母「出産予定日にリフォーム完成よ!」強行し、支払いは嫁に押しつけ!?しかし2年後⇒“義母と夫が”真っ青だったワケ
-
石原さとみ、脚本・野木亜紀子氏との8年ぶりタッグに「ずっと願ってきた」河合優実の魅力には“メロメロ”
-

new
SOPPY、抗菌プレート+UV-Cライト搭載のコードレス加湿器「WT35」を発売―第三者機関試験で菌数減少率99.96%を確認した清潔設計モデル―